Испарилось около $5 трлн: как надувался и лопнул пузырь доткомов

Коллаж: Times.by
Как за пять лет вера инвесторов в безграничное будущее интернета превратилась в один из самых разрушительных обвалов фондового рынка в истории.
Добавить в основные
источники Google
Представьте компанию, которая еще полгода назад была убыточной на миллионы и почти никому не известной, а после одного дня на бирже внезапно стала стоить больше $2 млрд. Звучит как нонсенс, но именно с этого в 1995 году началась история, в которую поверили тысячи инвесторов по всему миру, и эта вера стоила им около $5 трлн.
Times.by попробовал разобраться, как за какие-то пять лет интернет-ажиотаж надул пузырь, «спаливший» примерно 46 годовых ВВП современной Беларуси.
Это второй материал из цикла о крупнейших финансовых пузырях современности. В нем мы рассказываем, как надувались и лопались самые громкие из них – от краха 1929-го до доткомов и ипотечного кризиса 2008-го. А в финале попробуем ответить на главный вопрос: нынешний ажиотаж вокруг ИИ – очередной пузырь по знакомому сценарию или нечто принципиально новое? Первую часть цикла – о крахе фондового рынка США 1929 года – можно прочитать здесь.
Как интернет-бум разогнал пузырь доткомов
Пузырь доткомов начал формироваться в середине 1990-х на фоне стремительного распространения интернета в США. За десять лет число пользователей выросло более чем в 40 раз, а к 2000 году составило около 110 млн человек – свыше 50% всего взрослого населения этой страны.
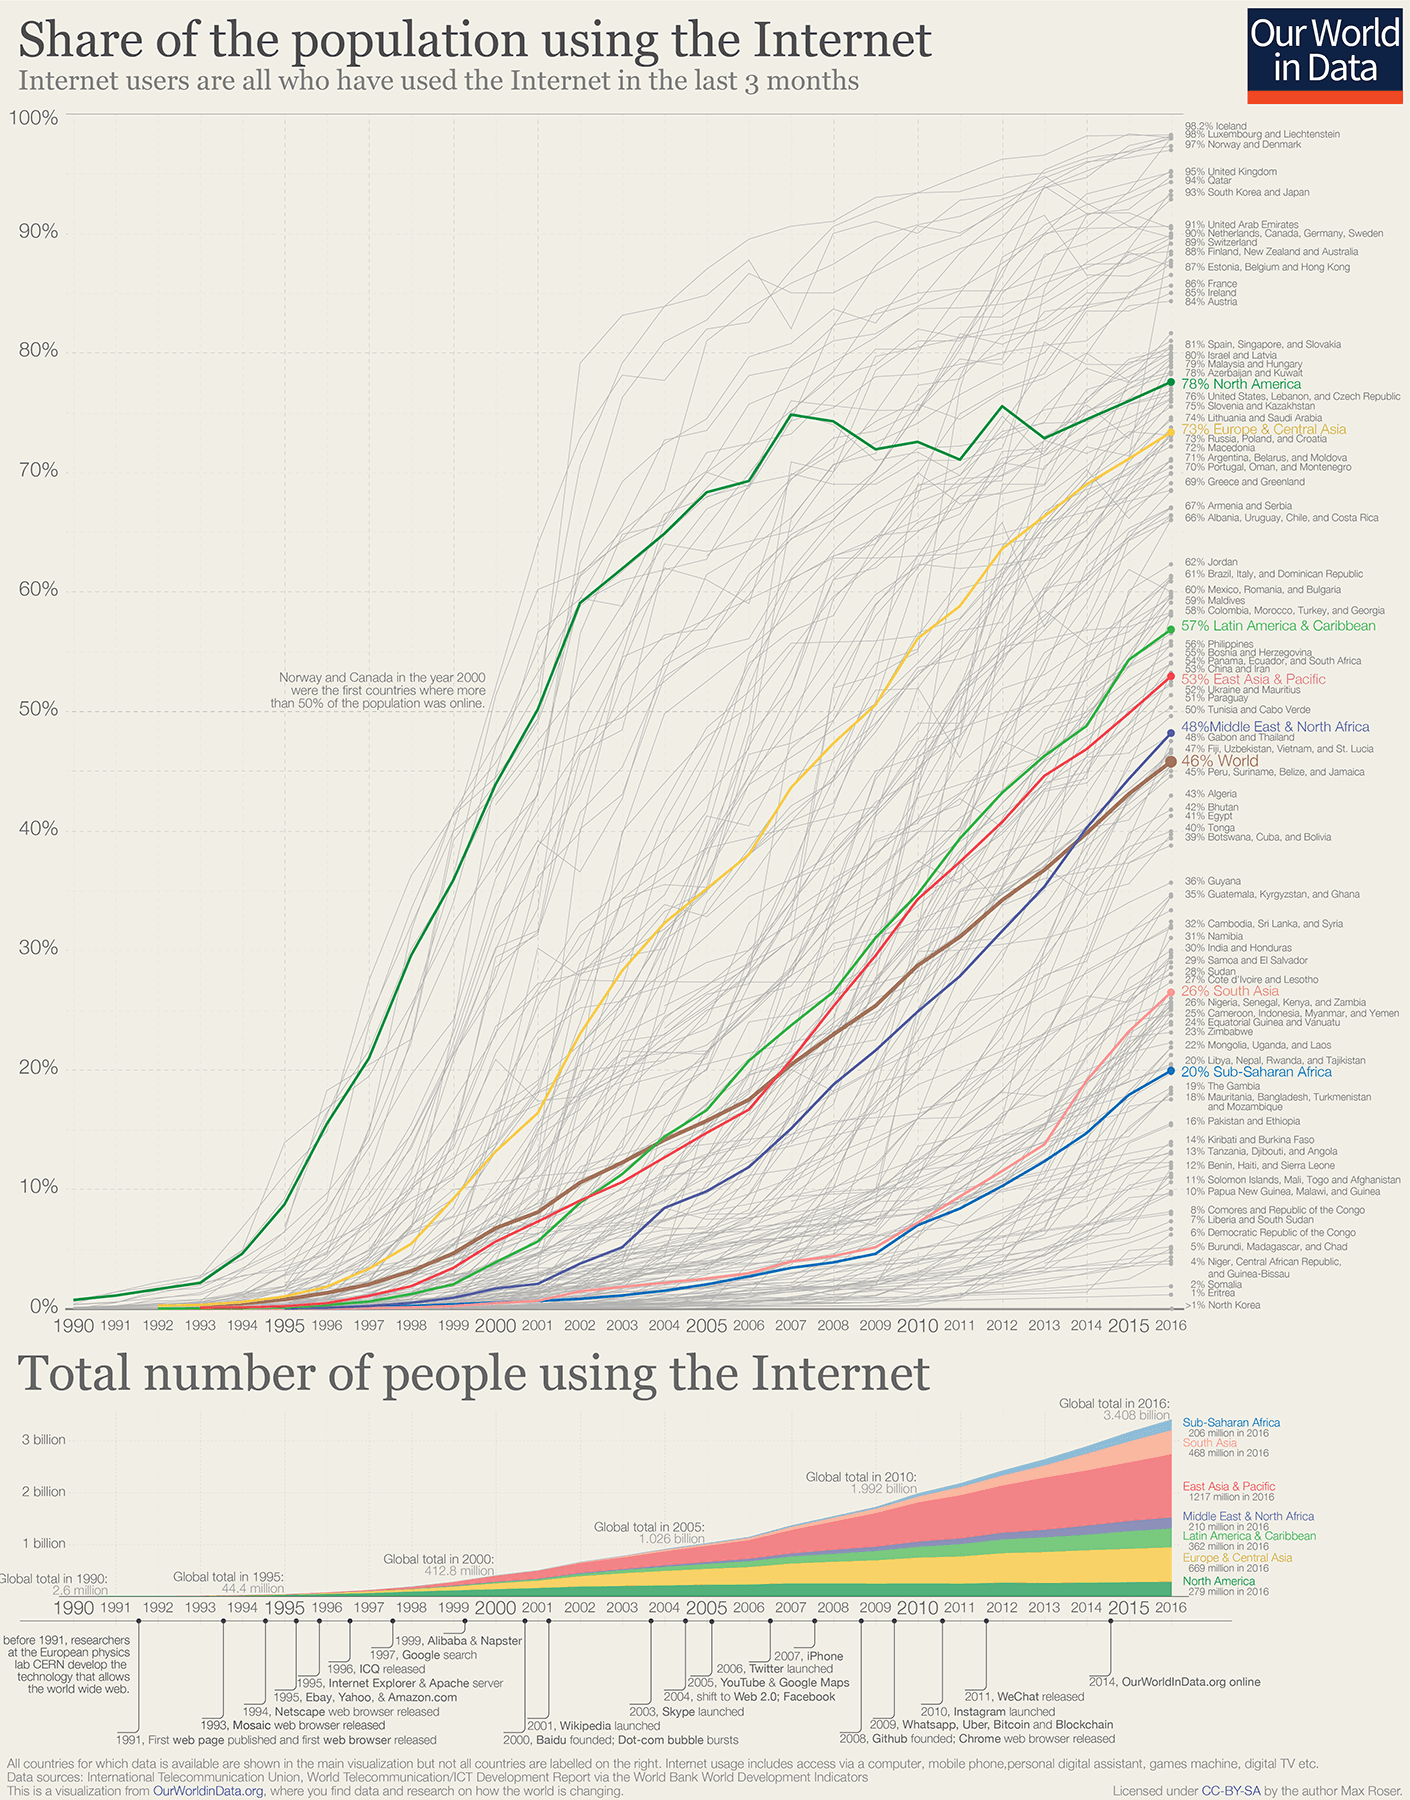
График: Max Roser, CC-BY-SA
Эта технология обещала изменить все – медиа, коммуникации и, самое главное, экономику. Инвесторы были воодушевлены перспективами этих изменений и надеждой на будущую прибыль, поэтому начали активно вкладывать деньги в соответствующие компании.
Именно в это время возникли первые крупные интернет-проекты – eBay, Amazon и Yahoo!, которые вскоре начали называть доткомами. Этот термин произошел от окончания «.com» у сайтов, которое чаще всего используют коммерческие организации.
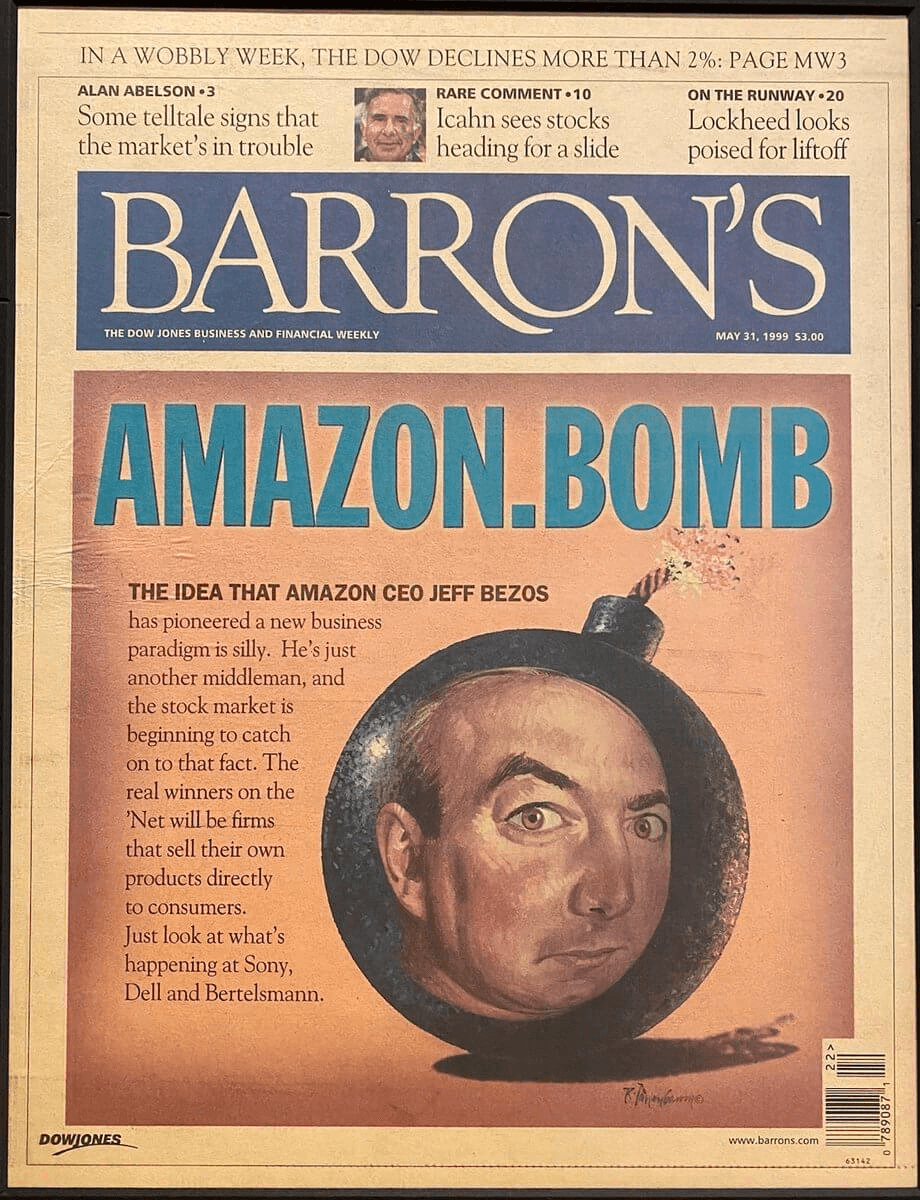
Обложка Amazon.bomb. Фото: Barron’s
Началом вздутия этого пузыря принято считать IPO (выход компании на биржу, где любой желающий может купить ее акции – долю в бизнесе) компании Netscape в августе 1995 года. Она разработала один из первых массовых интернет-браузеров в привычном сегодня формате с графическим интерфейсом и поддержкой изображений.
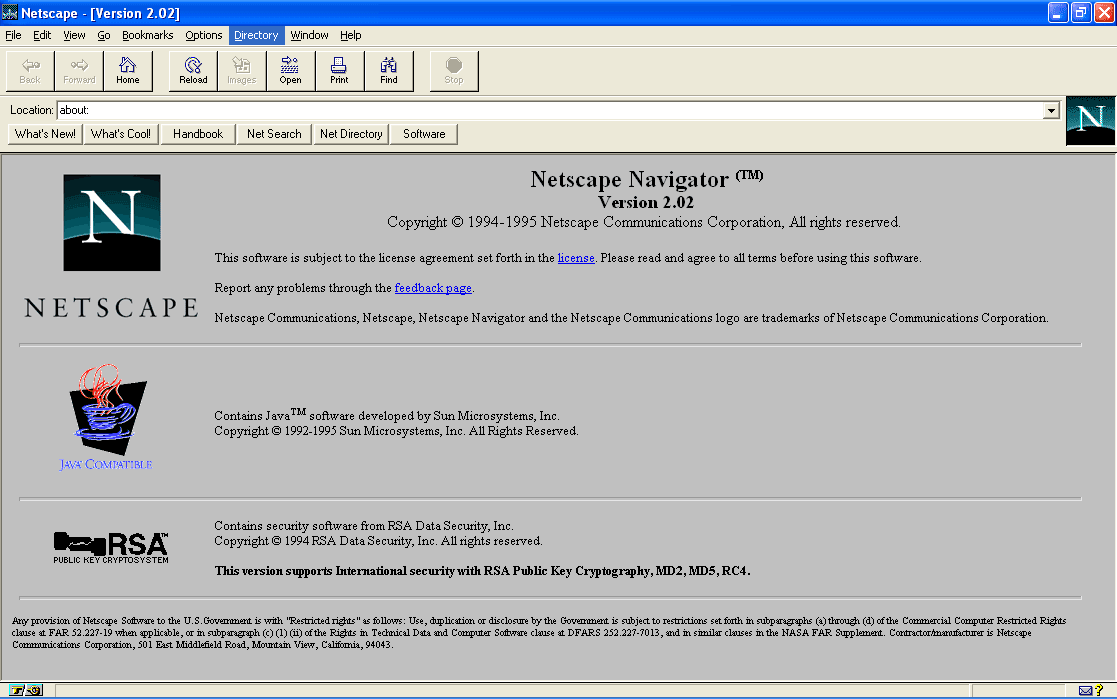
Netscape Navigator 2.02
Изначально компания планировала разместить акции по цене от $12 до $14 за штуку, но спрос оказался настолько высоким, что на торги она вышла уже с ценой в $28, а объем выпуска увеличили с 3,5 млн до 5 млн акций. По итогам первого дня торгов бумаги оценили в $58 за штуку – вдвое выше цены размещения.
Получилось так, что компания, которая до торгов относилась к относительно небольшим участникам технологического рынка, за один день получила рыночную капитализацию более чем в $2 млрд.
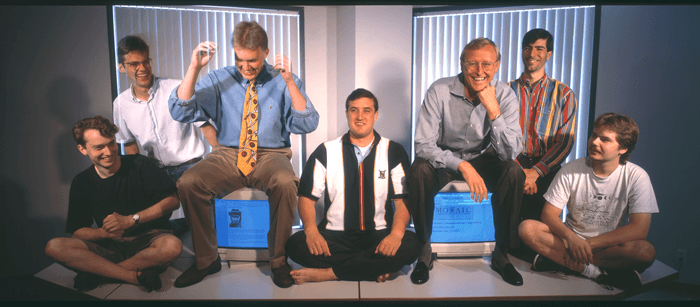
Первоначальные участники команды Netscape: Крис Хаук, Алекс Тотич, Марк Андриссен, Джон Миттельхаузер, Джим Кларк, Лу Монтулли и Роб Маккул. Фото: Andy Freeberg, Illinois Computer Science Dept
И здесь очень важно уточнить: на тот момент Netscape была убыточной компанией. За первое полугодие 1995 года ее выручка составила $16,6 млн при расходах в $20,9 млн, то есть чистый убыток был $4,3 млн. Аналитики ожидали, что компания не увидит прибыли еще как минимум два года.
Почему же тогда бумаги Netscape так активно раскупали? Выделяют две причины. Первая – та самая вера в будущее интернета: инвесторы вкладывались не столько в текущие показатели, сколько в надежду на рост и доминирование таких компаний на новых интернет-рынках. Вторая – спекулянты, увидевшие в этих надеждах шанс обогатиться.
В материале американского издания Chicago Tribune от 10 августа 1995 года сообщается, что в первый день IPO при размещенных 5 млн акций Netscape объем торгов составил 13,8 млн бумаг – иными словами, акции в течение дня стремительно перепродавались из рук в руки по несколько раз.
Коллаж: Times.by
Бум интернет-компаний и IPO
После такого успешного кейса началась настоящая гонка. Сотни, а затем и тысячи сомнительных компаний без внятной бизнес-модели и какой-либо прибыли принялись в ускоренном темпе готовить документы для IPO и добавлять к своим названиям «Internet» или «.com», чтобы выглядеть привлекательнее в глазах инвесторов.
Исследование экономиста Джея Риттера показывает, что если еще в начале 1990-х средний возраст компаний, впервые размещающих свои акции на бирже, составлял 9–10 лет, то уже к концу десятилетия этот срок сократился чуть ли не вдвое. Такую динамику во многом обеспечили именно интернет-стартапы, которые нередко начинали готовиться к IPO практически сразу после создания.
Фото: frimufilms, Magnific.com
Это привело к тому, что за 1999 год на американском рынке состоялось 289 IPO компаний, связанных с интернет-сферой. Около половины из них удвоили свою стоимость уже в первый день торгов. При этом значительная часть этих компаний не имела устойчивой клиентской базы, а некоторые – даже готового продукта или завершенной бизнес-модели.
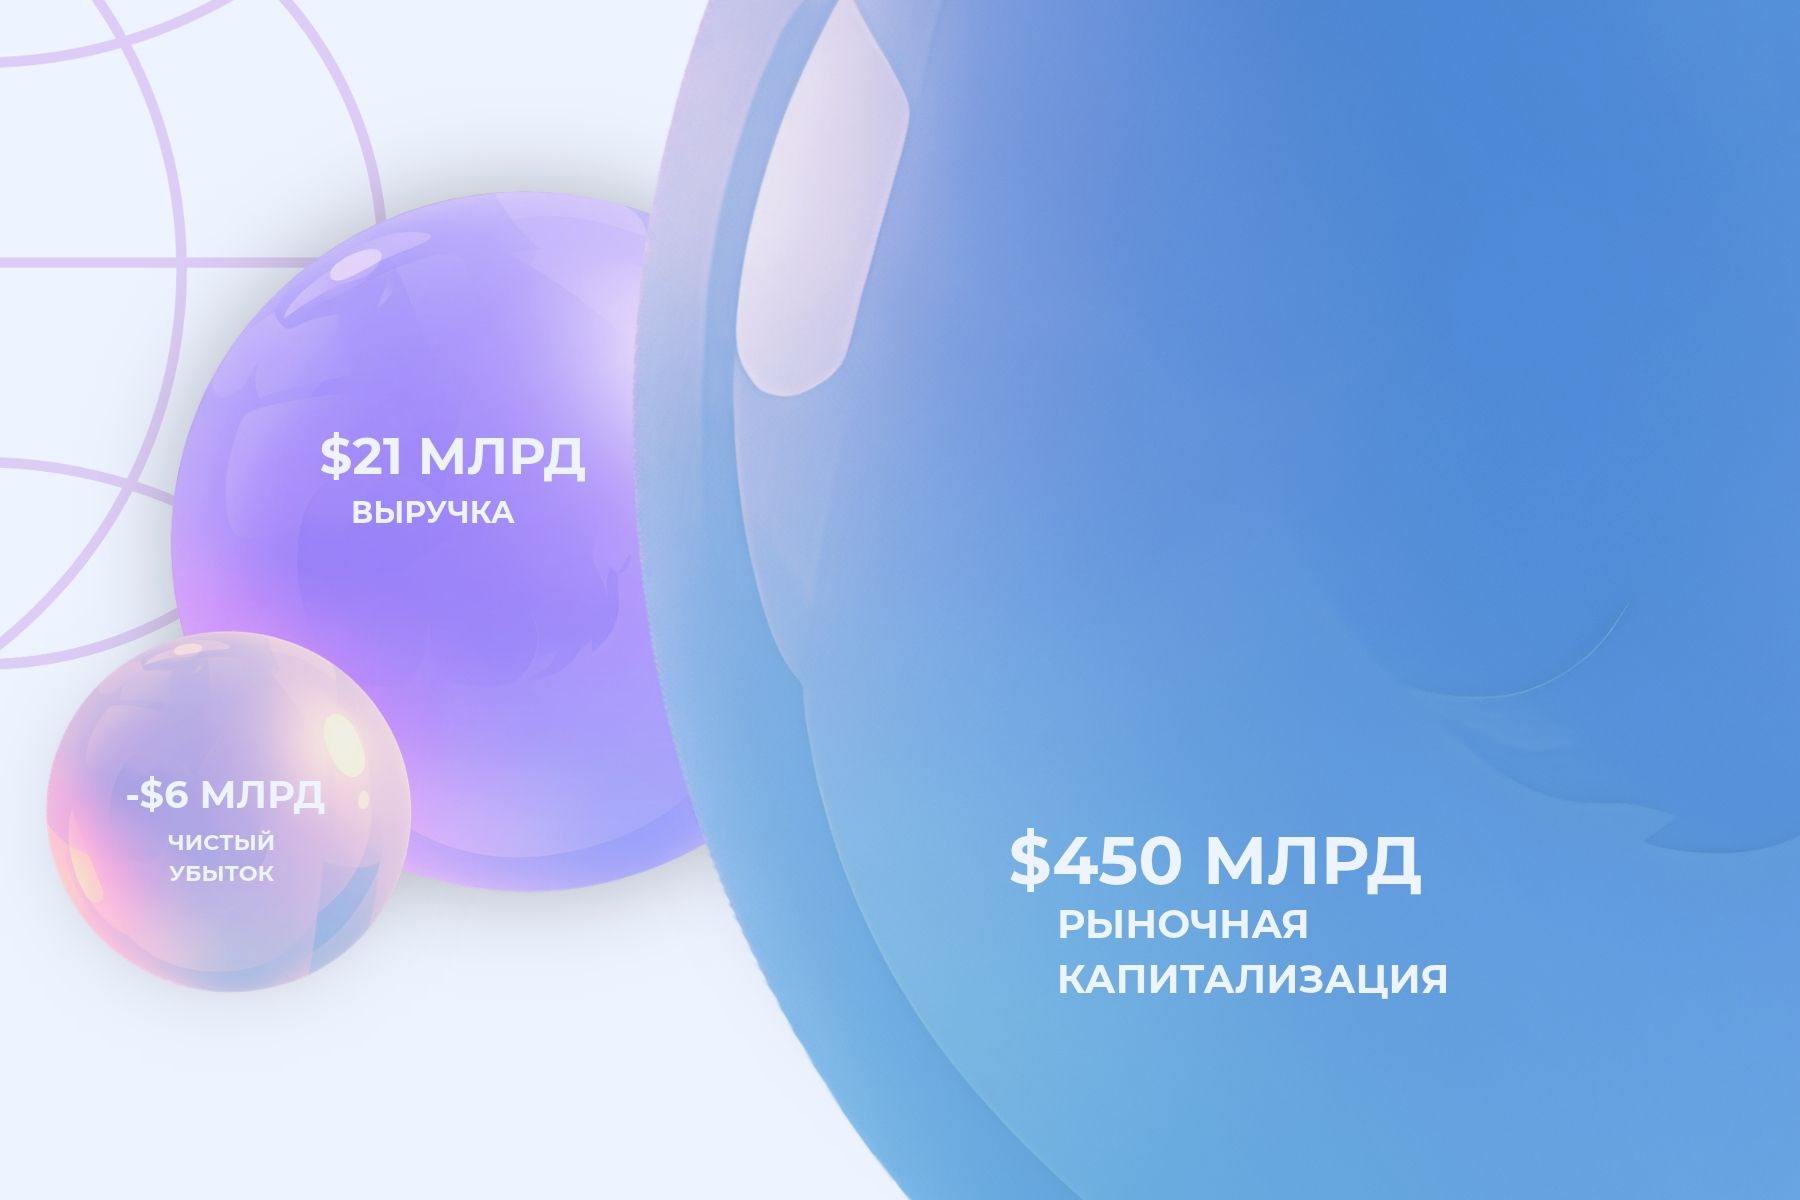
По оценке аналитиков инвестиционного банка Morgan Stanley, к октябрю того же года рыночная капитализация двухсот крупнейших интернет-стартапов достигала примерно $450 млрд. При этом все вместе они зарабатывали лишь около $21 млрд – и речь именно о выручке, а не о прибыли. Большинство таких компаний оставались убыточными, а их общий чистый убыток оценивался примерно в $6 млрд.
Коллаж: Times.by
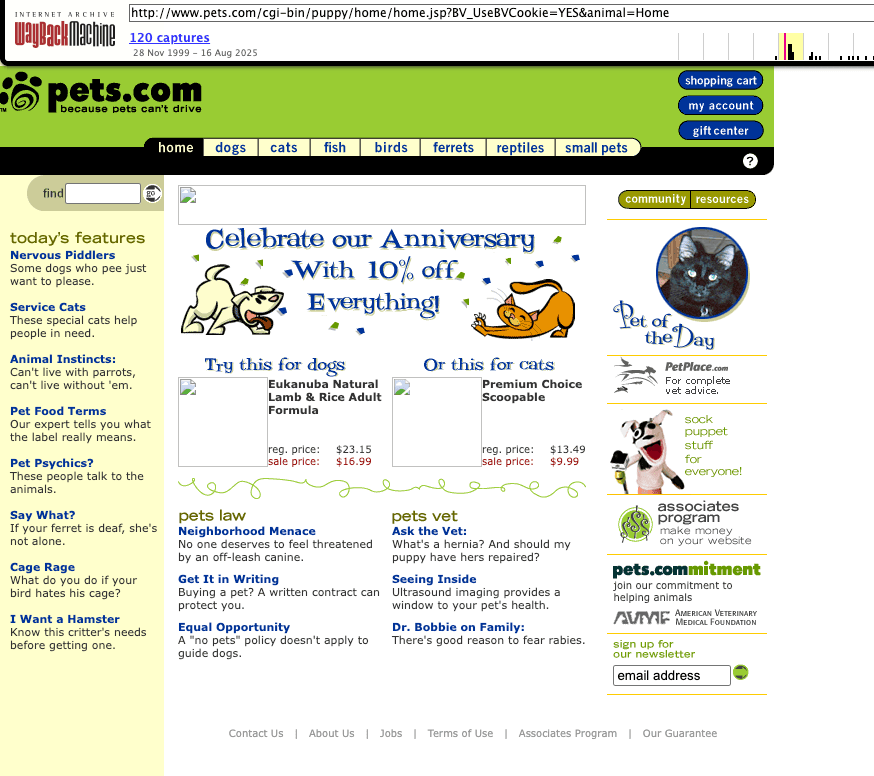
При этом в тот период появилось немало новаторских компаний, идеи которых лежат в основе современных интернет-бизнесов. Однако, повторимся, многие из них были экономически неустойчивыми. Один из самых известных примеров – компания Pets.com.
Она предлагала доставлять корма для животных через интернет по ценам ниже обычных магазинов. И идея онлайн-ретейла позже действительно выросла в огромный сегмент экономики, а сайт компании напоминал нынешние интернет-магазины. Но в отличие от своих «внуков», которые смогли добиться прибыли за счет оптовых закупок и собственной логистики, Pets.com просто покупала товар в обычных магазинах и перепродавала дешевле, что делало бизнес заведомо убыточным.
Скриншот Wayback Machine
И подобных компаний становилось все больше, а из-за всеобщего ажиотажа и спекулянтов их акции быстро дорожали, несмотря на отсутствие устойчивой прибыли. На фоне стремительного роста котировок частные инвесторы начали использовать фондовый рынок не как инструмент долгосрочных вложений, а как способ быстрого заработка – ситуация, до боли похожая на пузырь «ревущих двадцатых».
Схожести добавлял и взрывной рост маржинального кредитования. Во второй половине 1990-х ФРС держала базовую ставку в районе 5,5%, что делало кредиты очень доступными.
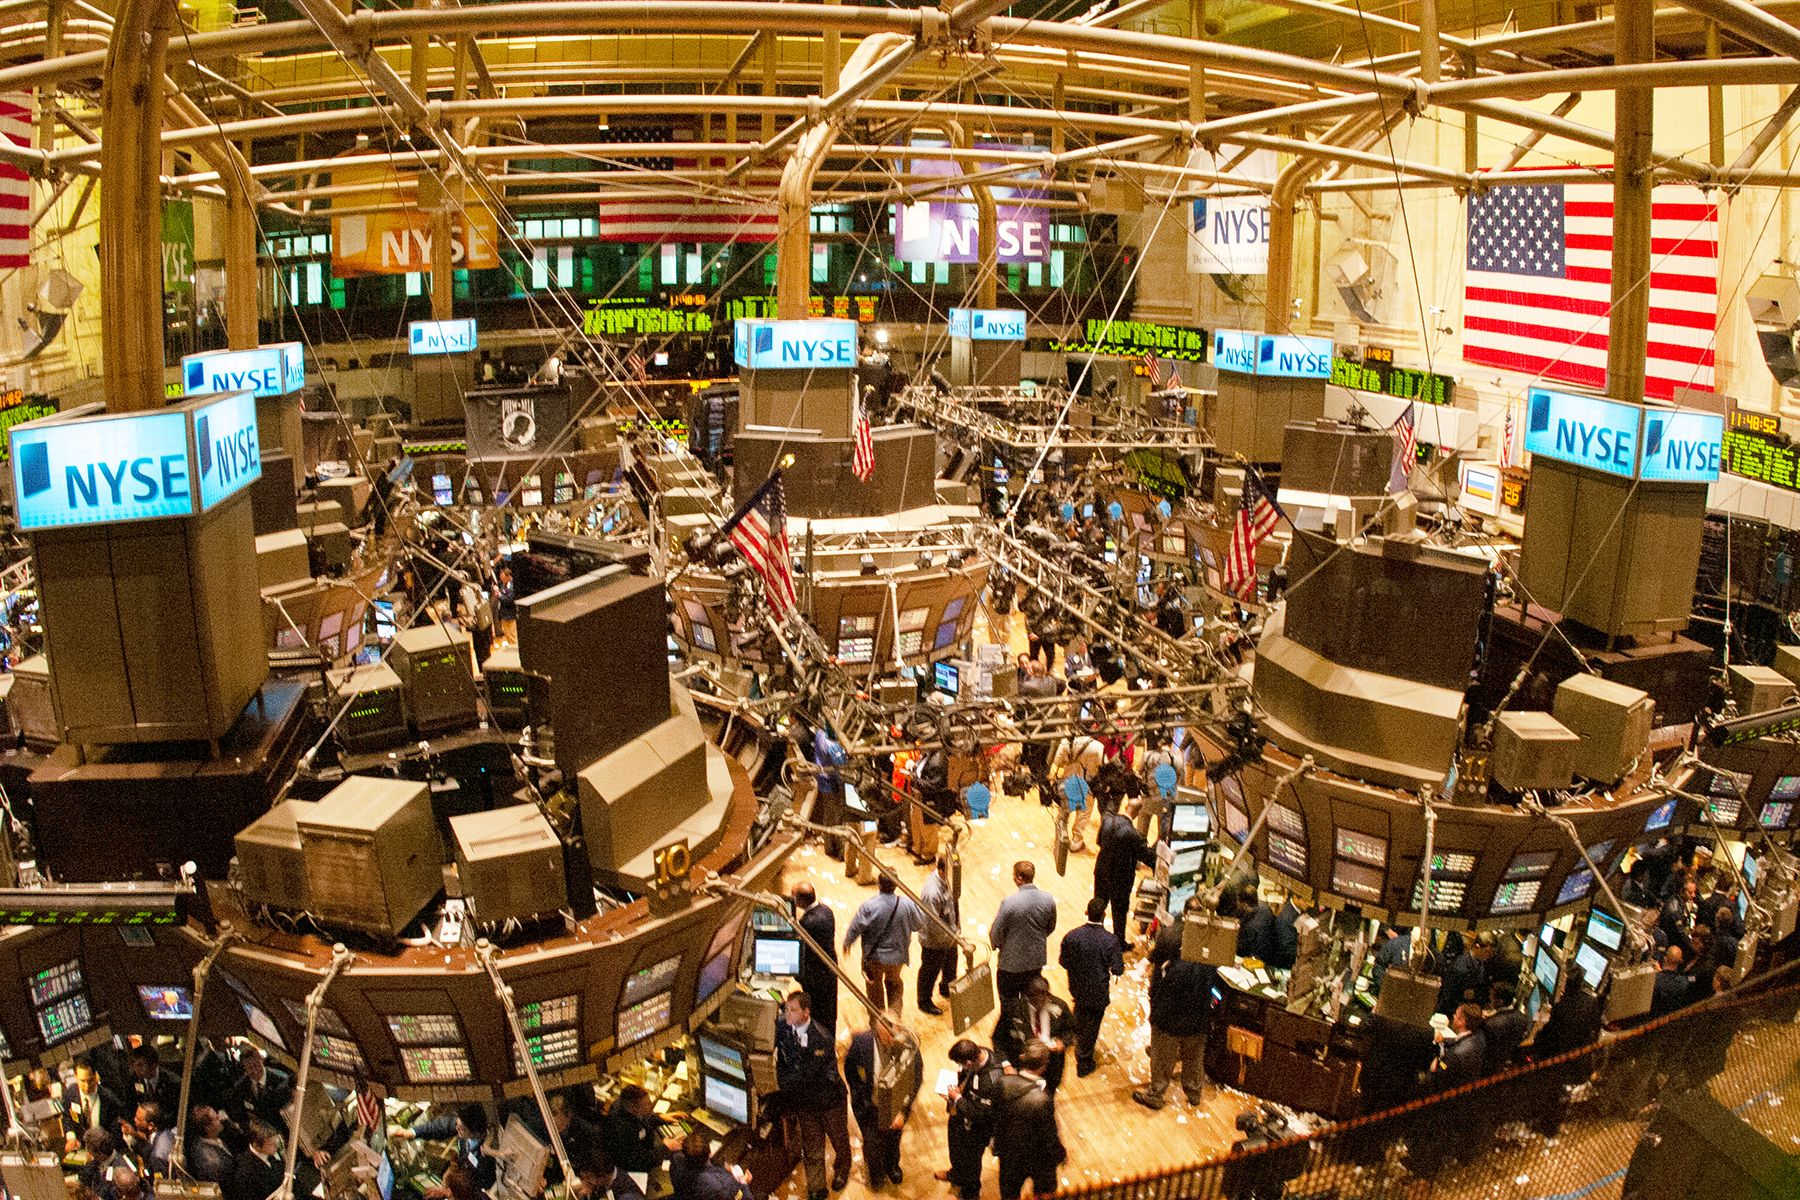
К марту 2000-го объем заемных средств, которые инвесторы брали у брокеров, достиг $278 млрд. Этот колоссальный приток быстрых денег подталкивал участников рынка к агрессивным краткосрочным стратегиям – получила распространение практика под названием IPO flipping, когда инвесторы первыми покупали акции во время IPO, рассчитывая перепродать их уже в тот же день.
Работа Нью-Йоркской фондовой биржи в начале 2000-х. Фото: Алексей Дитякин / ТАСС
Вендорное финансирование: деньги по кругу
И уважаемый читатель уже наверняка понимает, к чему все это шло. Однако мы сделаем небольшое отступление, которое очень важно для будущего анализа ситуации вокруг ИИ-пузыря.
Физической инфраструктурой всю эту новую интернет-экономику обеспечивали крупнейшие производители сетевого оборудования – Lucent Technologies, Nortel Networks и Cisco. И в моменте они столкнулись с проблемой: десятки новых доткомов хотели закупать их технику, но у большинства из них банально не было на это денег, а банки не всегда одобряли кредиты.
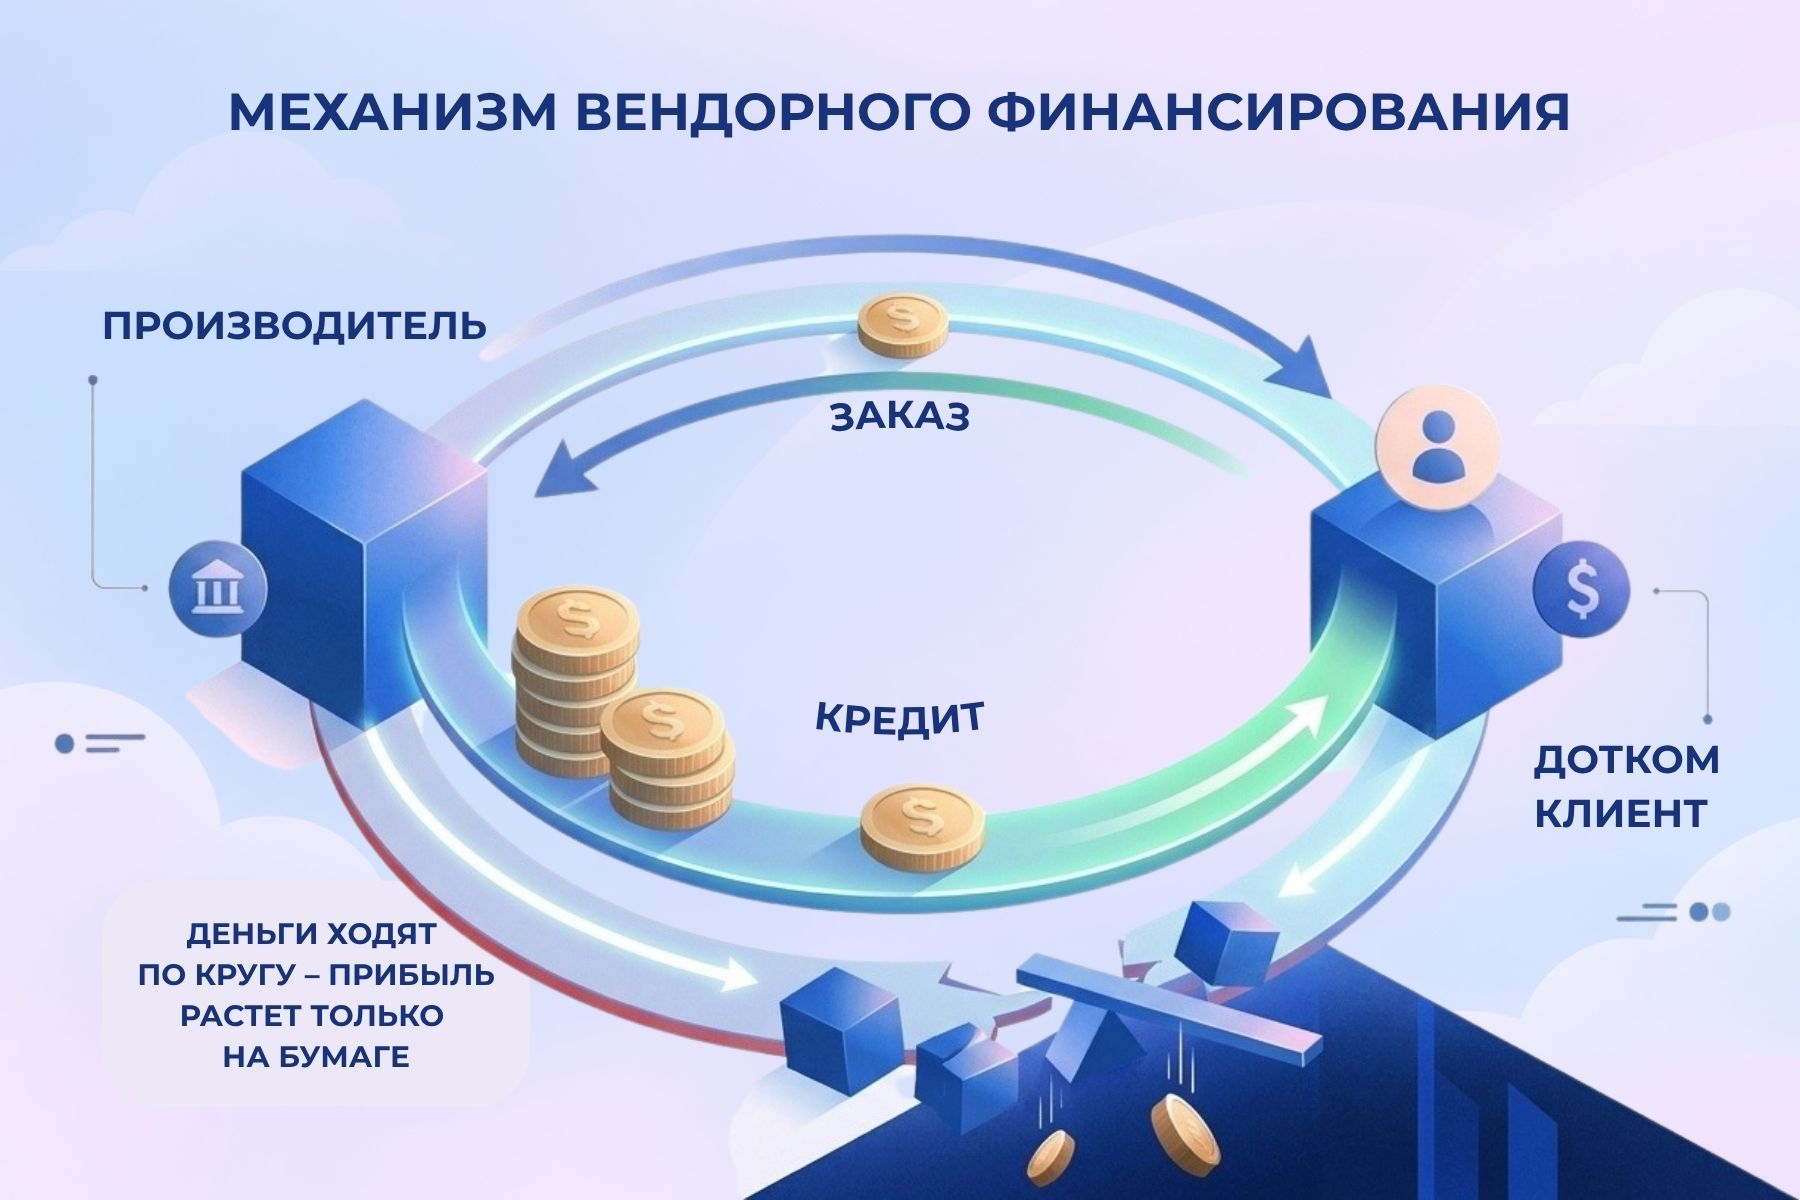
Разбираться с этой проблемой решили по-своему элегантно. Производители начали выдавать таким компаниям кредиты на покупку собственного оборудования. При этом эти кредиты они отражали в отчетности как выручку от продажи этого оборудования.
По сути, деньги просто ходили по кругу. Производитель выдавал клиенту кредит, клиент на эти же средства покупал оборудование у производителя, а тот записывал себе выручку и прибыль. И хотя реальных новых денег в систему не поступало, для инвесторов рисовали красивые отчеты о возросшей прибыли – это только подогревало интерес к акциям обоих участников сделки и давало новый импульс росту их котировок на бирже.
Коллаж: Times.by
К концу 1990-х Lucent обязалась выдать доткомам финансирование на сумму около $8,1 млрд, Nortel – порядка $3,1 млрд (из которых фактически было выдано $1,4 млрд), а Cisco пообещала клиентам займы на $2,4 млрд. А по оценке консалтинговой компании McKinsey, суммарные обязательства по такому кредитованию у девяти крупнейших поставщиков оборудования к концу 2000 года достигли примерно $25,6 млрд.
Подобное финансирование именуют вендорным, а мы, с вашего позволения, назовем его круговой порукой. Ведь пока рынок рос, такая схема действительно выглядела беспроигрышной – производители показывали рекордную выручку, их акции росли, а клиенты получали оборудование, не ища деньги на стороне. Но стоило рынку «приболеть», как вся эта тема начинала мазать, как копоть.
Схлопывание
А «болеть» рынок начал к концу тысячелетия. К этому моменту экономическая эффективность интернет-компаний не стала лучше. Дополнительное беспокойство вызывало то, что многие доткомы систематически тратили на маркетинг больше, чем составляла их выручка. Абсурд достиг пика в январе 2000 года, когда сразу 14 таких компаний заказали супердорогую рекламу в паузах Супербоула.

В то же время распространилась оценка так называемой lifetime value клиента – сколько прибыли компания может получить от одного пользователя за все время работы с ним. В конце 1990-х средняя ценность клиента для американского бизнеса составляла около $10. При этом доткомы тратили $70–80, чтобы привлечь одного такого покупателя.
И вот по мере появления подобных данных и новостей о безумных маркетинговых тратах в деловой прессе отношение части инвесторов к сектору начало постепенно меняться. Сверху наложились рост ключевой ставки ФРС, который сделал кредиты дороже, и паника из-за японской рецессии, перекинувшаяся на США. Пузырик не выдержал и начал сдуваться.
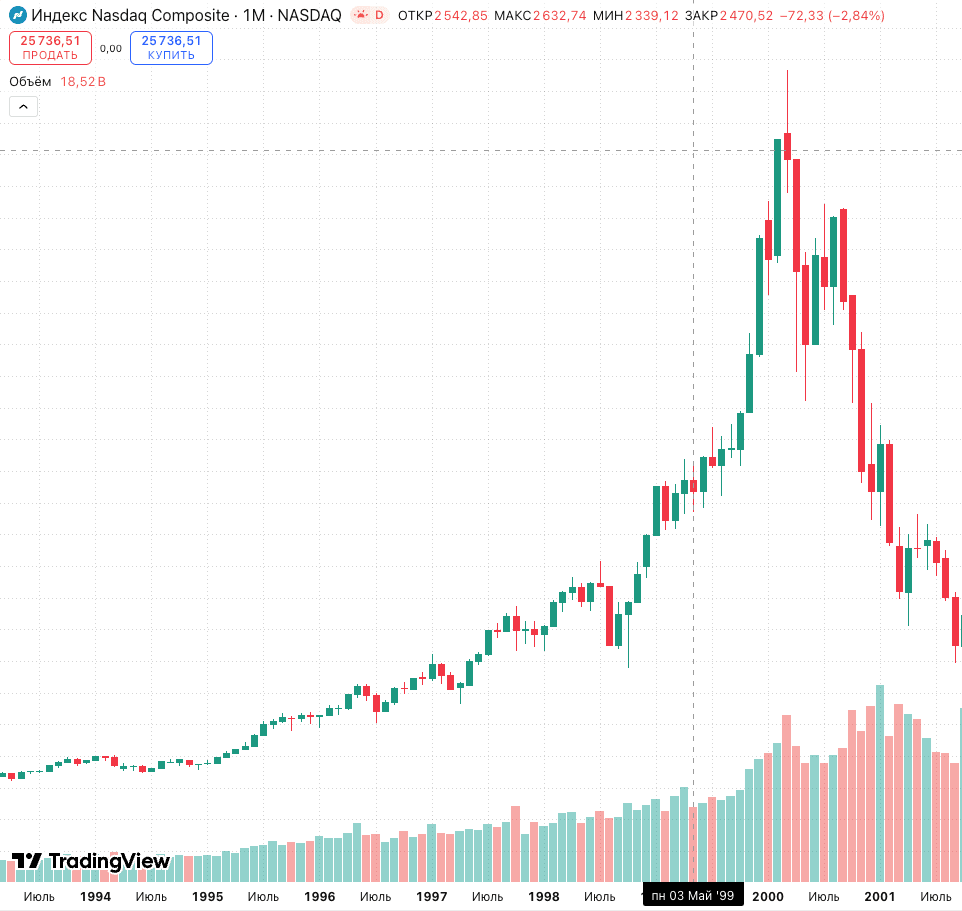
Его лебединая песня прозвучала в пятницу, 10 марта 2000 года, когда индекс Nasdaq достиг пика в 5132,52 пункта. За четыре года он вырос почти в пять раз – в начале 1996 года он составлял около 1052 пунктов.
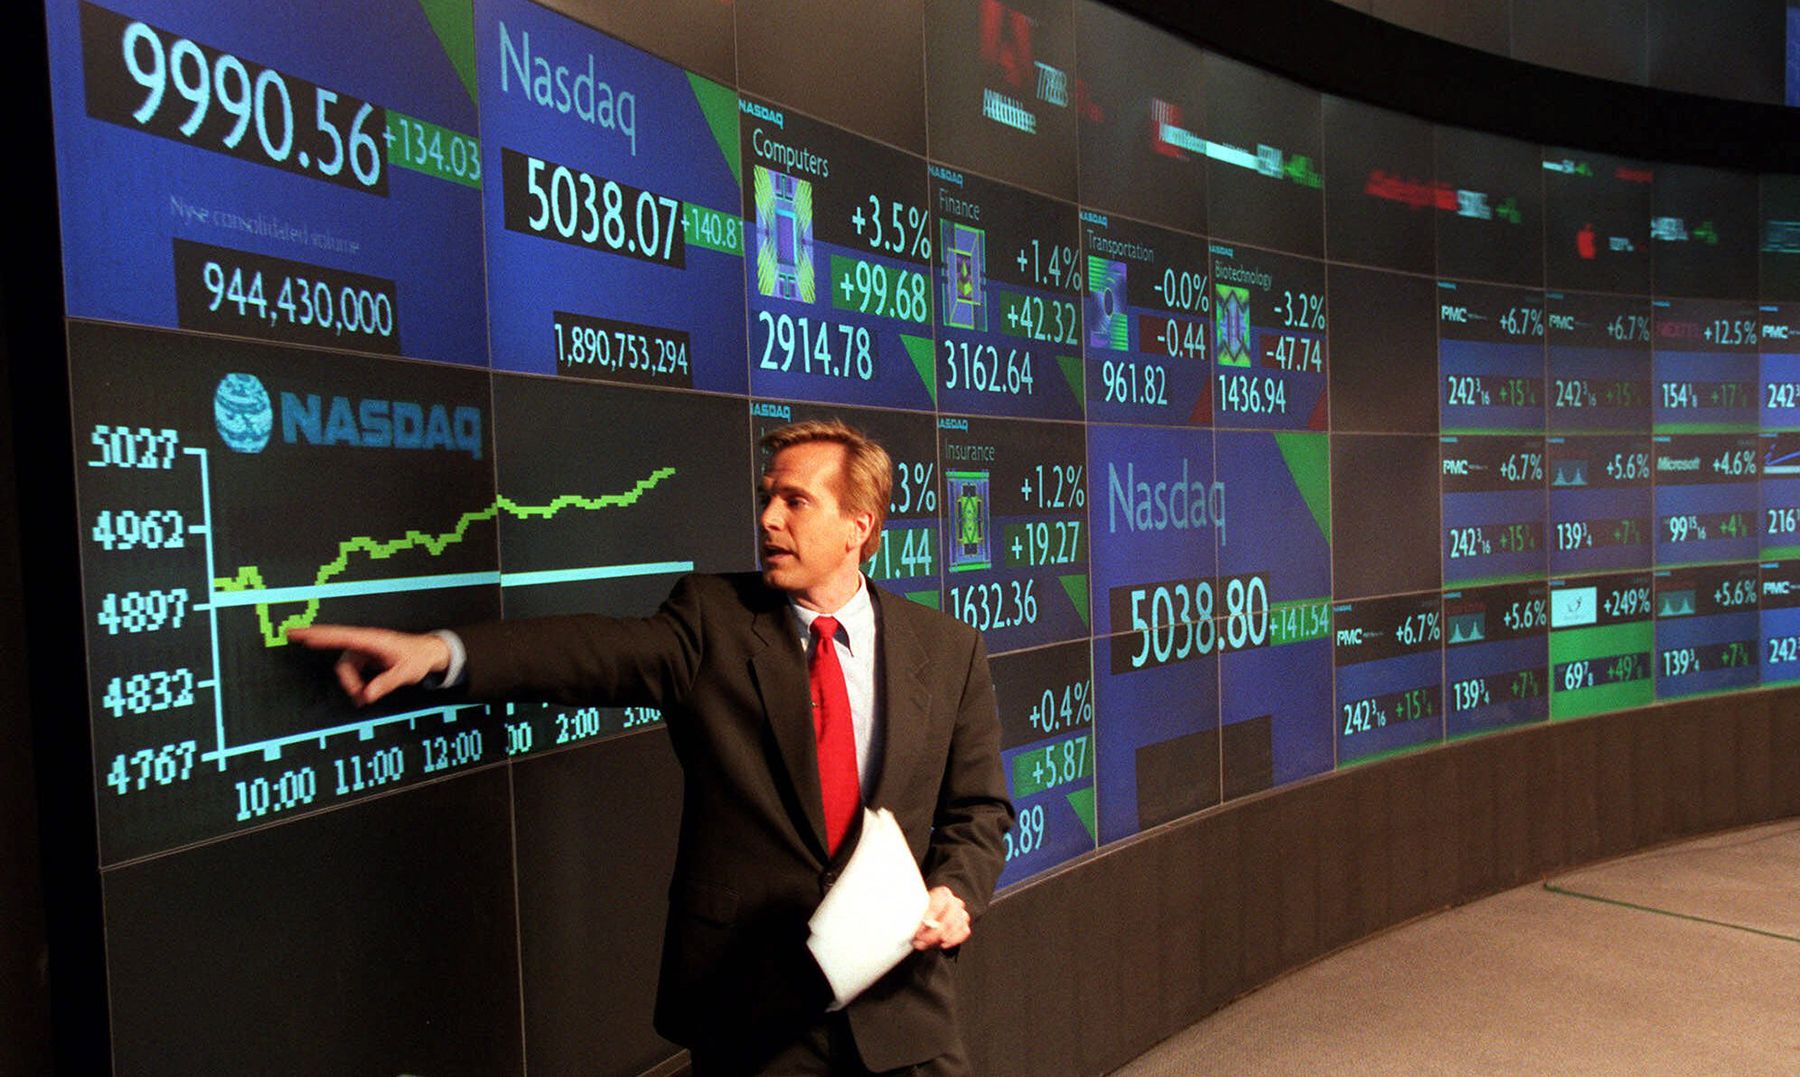
9 марта 2000 года. Nasdaq приближается к пику. Фото: STUART RAMSON, AP / TASS
После закрытия торгов в пятницу несколько крупных фондов и инсайдеров выставили на продажу огромные пакеты акций доткомов. Они рассчитывали зафиксировать прибыль, пока рынок на пике. За выходные объем таких пакетов накопился, и возник избыток предложения.
В понедельник, 13 марта, рынок открылся резким падением. Инвесторы заметили, что крупные деньги уходят из технологических бумаг, и началась паника. За одну сессию индекс Nasdaq потерял 200 пунктов (4% от своей стоимости).
Скриншот сайта ru.tradingview.com
А спустя ровно неделю вышел новый номер авторитетного финансового журнала Barron’s со статьей Burning Up.
В ней журналист Джек Уиллоуби изучил финансовую отчетность доткомов и оценил, как быстро 207 ведущих интернет-компаний тратят наличные. Цифры оказались безжалостными. У 51 компании, включая такого гиганта, как Amazon, свободные средства должны были закончиться в течение года. Каждый четвертый дотком из рассматриваемых без новых займов неминуемо обанкротился бы до конца 2000-го. Но взять кредиты было неоткуда – мы же помним, что ФРС подняла ключевую ставку и кредиты перестали быть дешевыми.
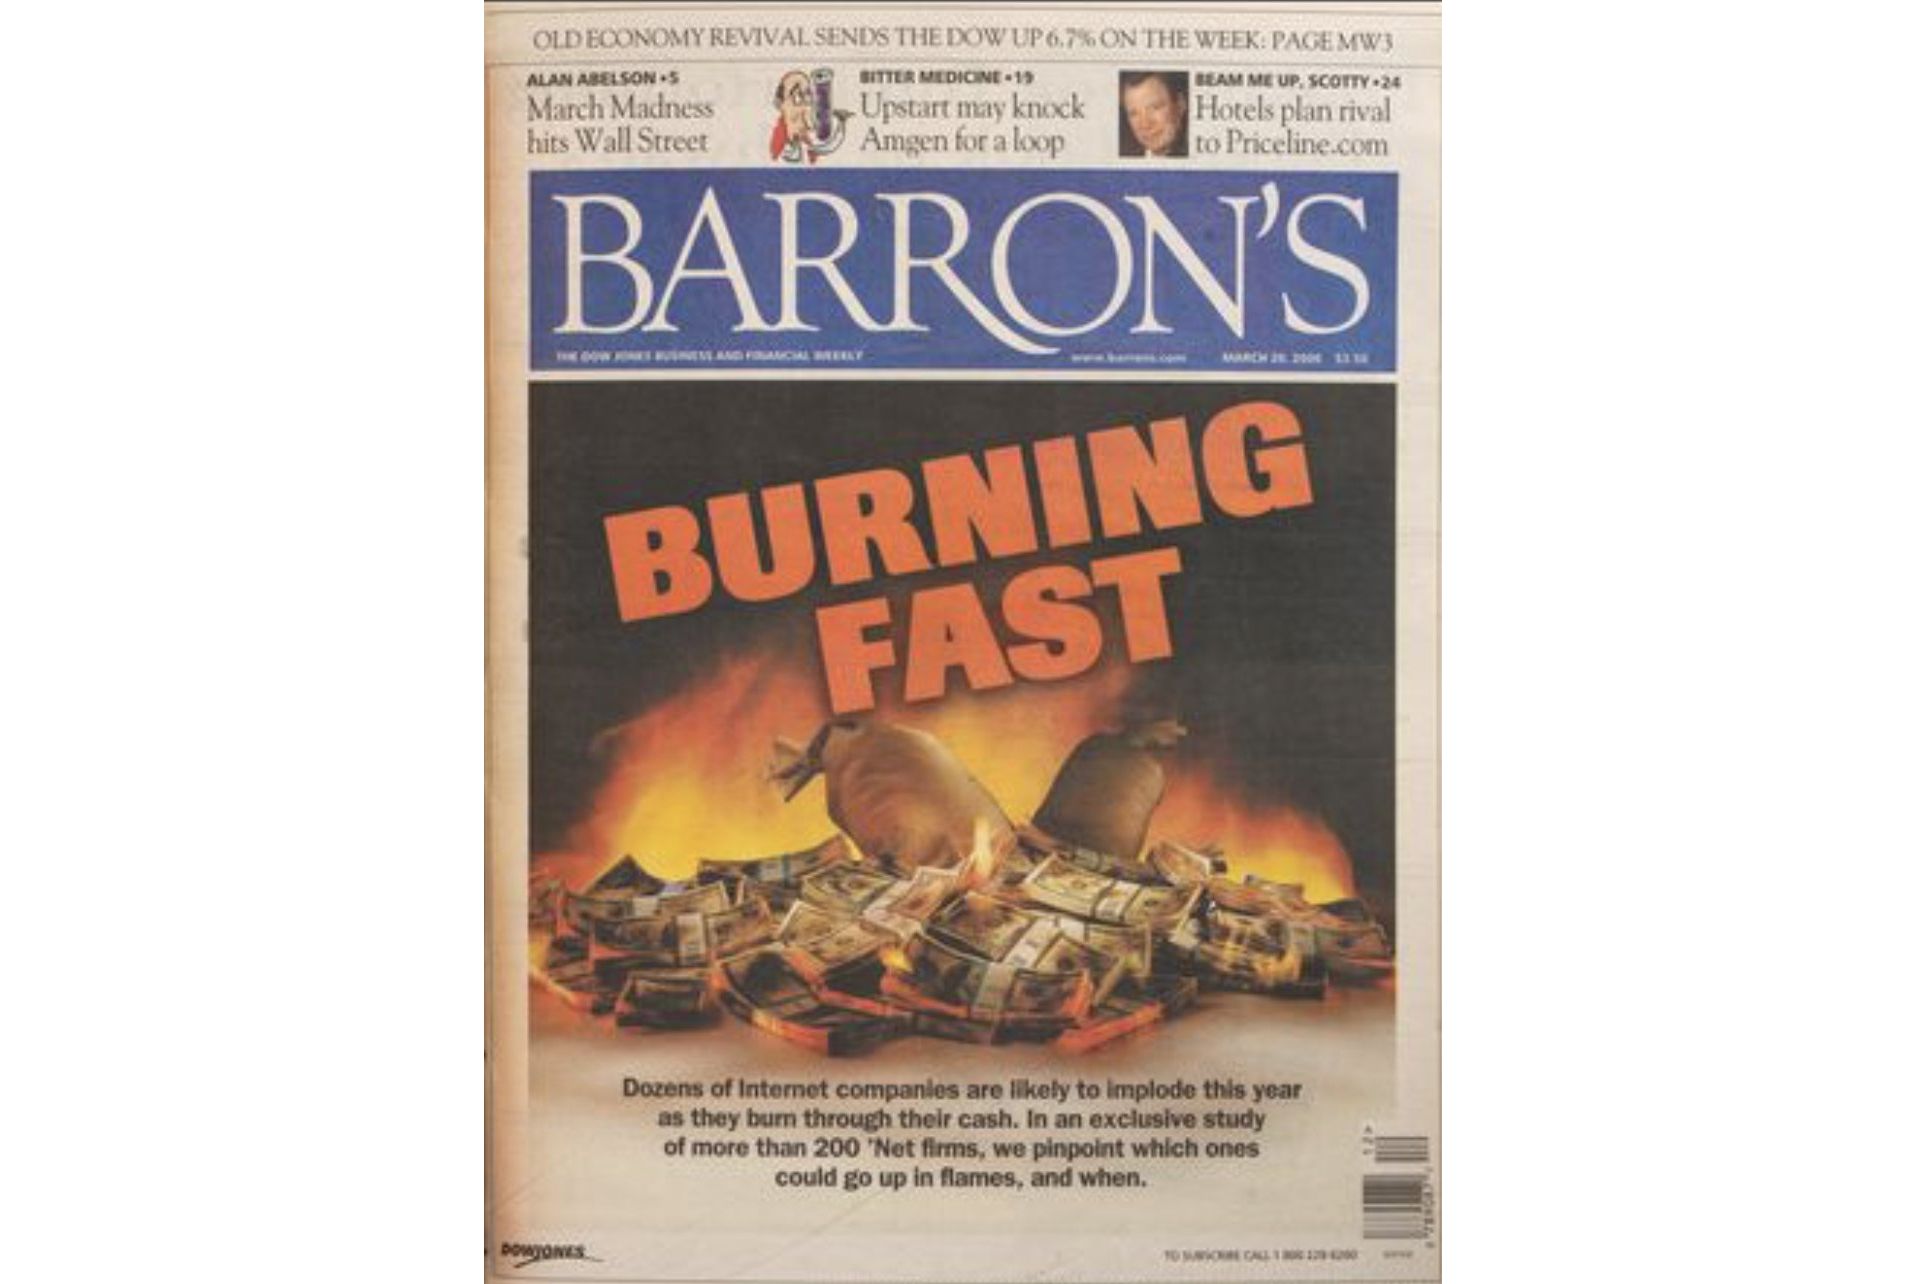
Фото: Ticker History, X
Cтатья добила падающий рынок. Инвесторы окончательно осознали, что компании, в которые они вложили миллиарды, – пустышки, неспособные дожить до конца года без постоянных вливаний извне. С этого момента падение стало необратимым.
К апрелю индекс Nasdaq потерял около трети стоимости, а в течение следующего года акции доткомов в среднем просели на 80%, многие – более чем на 97%. В сентябре 2001 года на рынке США впервые за 26 лет не прошло ни одного IPO, что стало концом эпохи доткомов.
Последствия краха доткомов
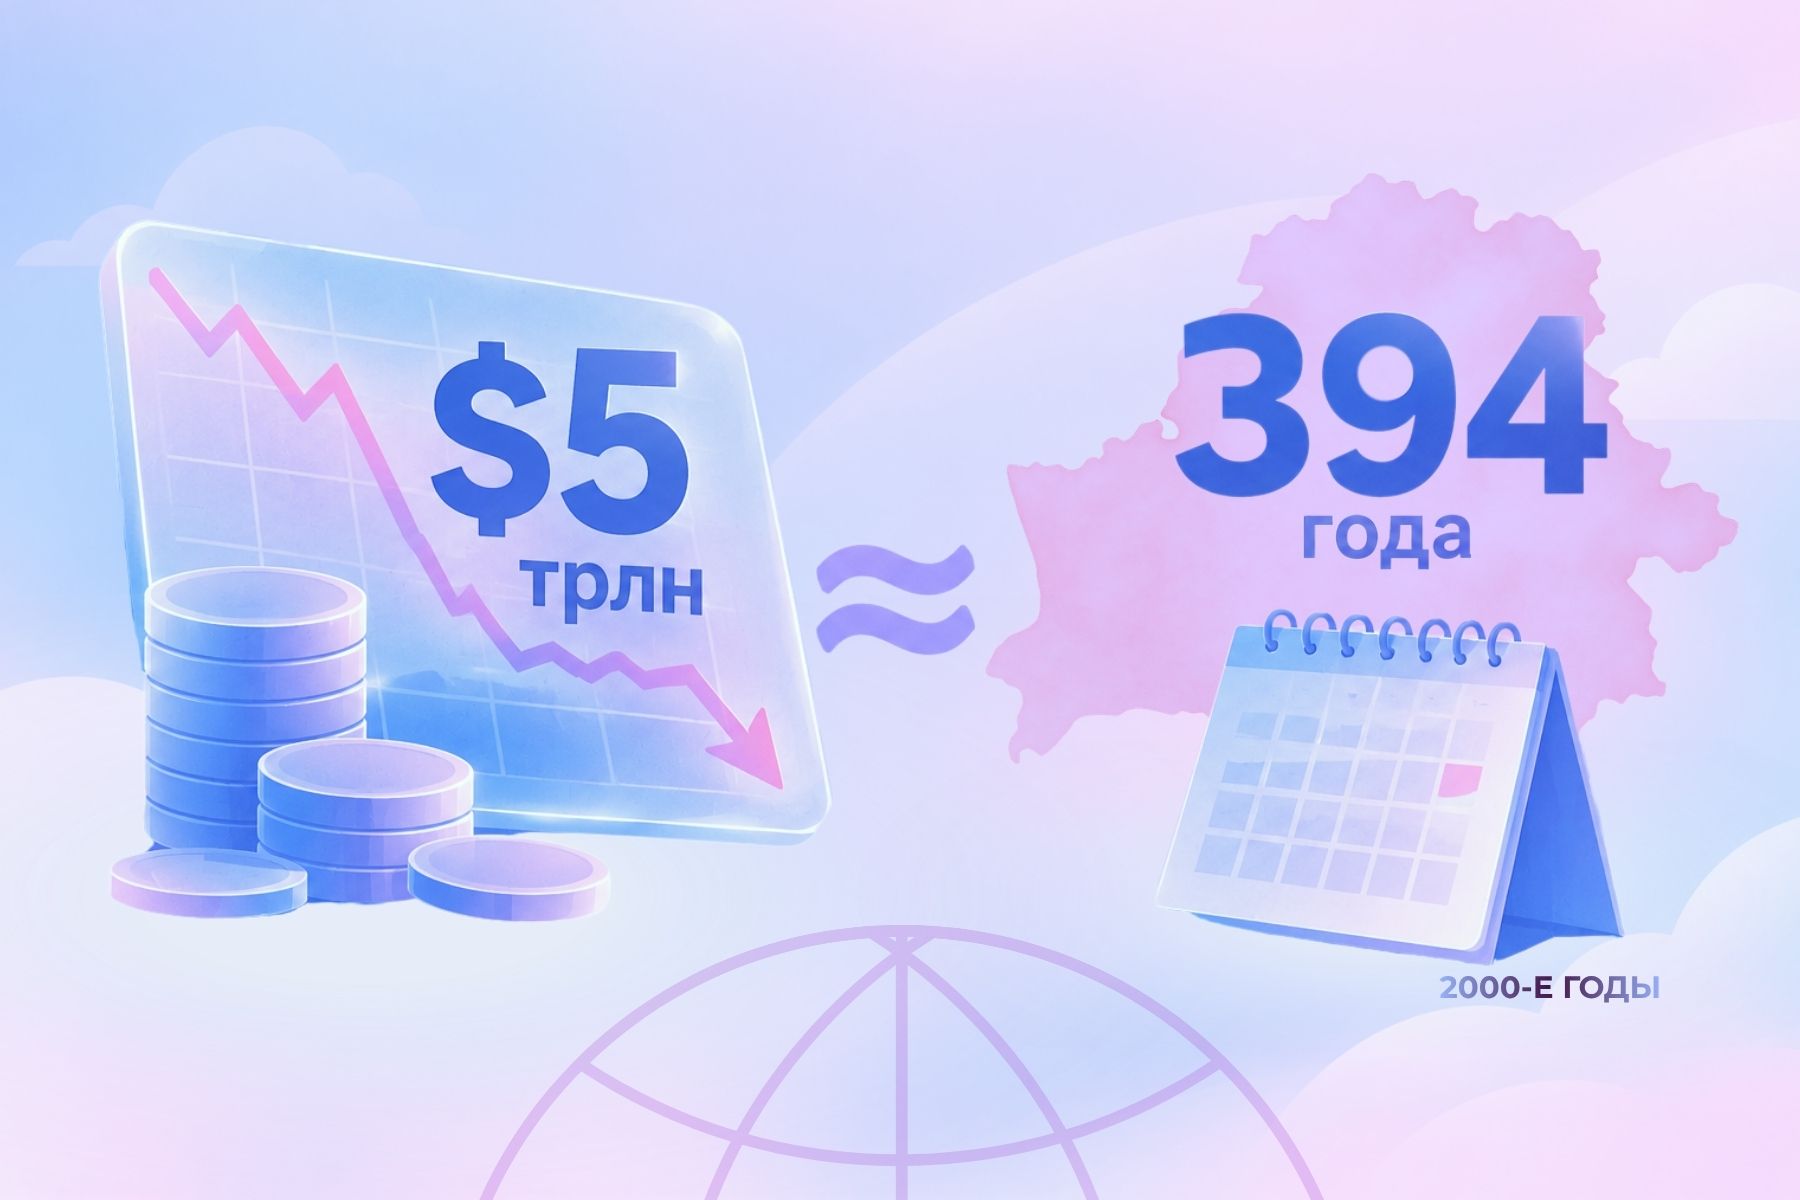
Конечно, после этого краха обошлось без огромных мировых потрясений, как это случилось в 1929-м. Но все равно с фондового рынка испарилась довольно внушительная сумма – по разным оценкам, около $5 трлн. Для понимания масштаба: Беларуси начала нулевых понадобилось бы 394 года, чтобы произвести товары и услуги на схожую сумму.
Коллаж: Times.by
Индекс Nasdaq продолжал падать еще долгие 2,5 года и достиг минимума 9 октября 2002 года, опустившись до отметки в 1114,11 пункта и потеряв за это время практически 78% от своей пиковой стоимости, к которой смог вернуться только в 2015 году.
С 2000 по 2002 год обанкротились и полностью закрылись около 1000 крупных интернет-компаний, включая ту самую Pets.com. По данным Американской ассоциации электроники, около 540 тыс. специалистов потеряли рабочие места в высокотехнологическом секторе США.
Если вернуться к нашим участникам круговой поруки, то обанкротившиеся доткомы не смогли платить по кредитам и в принципе не имели средств на покупку оптоволоконных кабелей, маршрутизаторов и прочего. Их обвал потянул за собой и инфраструктурных гигантов.
Фото: DC Studio, Magnific.com
Выручка Lucent обвалилась с $37,9 млрд в 1999 году до $8 млрд в 2006-м. Акции Nortel упали с пиковых $86,75 за штуку в июле 2000 года до $0,43 в 2002-м, а бумаги Cisco потеряли почти 90% – с пика $80,06 в марте 2000 года до $8,12 к октябрю 2002-го.
Что осталось после пузыря доткомов
Некоторые компании пережили кризис и впоследствии стали крупнейшими игроками рынка – eBay, Google, Netflix и другие. Их отличали понятная бизнес-модель, устойчивый спрос и работающая технология. Именно ценность продукта и способность к монетизации стали после кризиса ключевыми критериями оценки.
Фото: TravelScape, Magnific.com
Также бум доткомов ускорил развитие интернет-инфраструктуры. Инвестиции в телеком-сети и дата-центры создали мощности, значительно превышавшие спрос: избыточность отдельных сегментов после схлопывания пузыря достигала 95%. Эта избыточная инфраструктура позже стала основой цифровизации – стоимость передачи данных упала, а скорость сетей выросла, сделав интернет доступным для пользователей и бизнеса.
Без этой инфраструктуры развитие YouTube, Netflix и других сервисов было бы отложено. По отдельным оценкам, инвестиции конца 1990-х позволили пройти за несколько лет путь, который иначе занял бы десятилетия. Так что, несмотря на финансовые потери, дотком-пузырь оказал скорее долгосрочное положительное влияние, ускорив цифровую экономику и повысив ее устойчивость к таким событиям, как пандемия Covid-19.